经过5-7月的微盘股策略连续暴击,我也深受情绪上的影响,甚至对微盘股产生怀疑的信念,中途也放弃了几天,经过深入思考后,最后还是在暴跌那一天跟踪策略买了回来,慢慢找回信心。
虽然近期受微盘股影响,但是过去一年,我一直在尝试和摸索新的量化策略方向:蓝筹股量化策略开发。早前的一些文章也有发表过,如以下的三篇文章:《自由现金流策略:轮动模型是否可以提高收益率?》、《微盘股与中大盘股在多因子模型中对待财报盈利能力的差异》和《为什么基于基本面因子排序的模型在沪深300实盘表现远逊回测?》。总体来说,这些文章都是当时尝试摸索蓝筹股策略内在逻辑而研究的。
早期疑惑:为什么微盘股多因子打分排序模型在蓝筹股总是实盘效果不好呢?
思考了这么久,核心就是股票波动的内在逻辑不同。微盘股价格波动更倾向于投机驱动的,而蓝筹股价格波动更倾向于投资驱动的。所以,早期写的微盘股策略开发逻辑的文章《深入剖析 微盘股“策略原理”及其“非线性择时方案”》,阐述的更倾向于投机类型股票的量化实现逻辑,而我强行将其复现在蓝筹股上,反而出现很大的问题:历史数据拟合很漂亮,但实盘很糟糕,甚至明显跑不行相应的指数。
当时我也发表了一篇《量化猜想: 蓝筹股选股逻辑》,里面给出的实现逻辑仅仅是在微盘股量化逻辑基础上改进的一个模型,具体如下:
蓝筹股选股 = 大市值因子 + 基本面选股因子 + 趋势因子
这个模型的最大问题还是借用了微盘股量化选股逻辑的多因子排序打分模型的思路,这个思路存在很严重的问题,那就是经过调因子及其权重时,容易过拟合;总是,可以找到相关的蓝筹股在持有阶段大概率是赚钱的,最后开发的蓝筹股量化选股模型是过拟合的,因为这个模型没办法实现蓝筹股投资逻辑,这也就是说:策略开发时仅仅是为了调出一条完美的收益曲线。
这也就是导致了,我为什么总是利用多因子打分排序模型在蓝筹股上总是实盘不好的原因。
居然我们知道了,蓝筹股与微盘股的量化策略开发逻辑的差异所在,那么我们该如何处理呢?
在回答这个问题之前, 我们先思考:蓝筹股量化选股逻辑是什么呢?蓝筹股股价上涨的内在驱动力是什么?
其实很简单,蓝筹股股票价格持续上涨的内在逻辑就是公司盈利能力,只有公司不断持续盈利才能推动股价上行。这个对于微盘股来说,不是必要的,甚至不盈利的因子反而比盈利因子更加赚钱,这是投机市场的特征,不讲究盈利能力。而蓝筹股恰恰相反,更讲究的是盈利能力,只有盈利能力才能够持续推升股票价格。
量化因子当中常见衡量盈利能力有:股息率、自由现金流、ROE等财务因子。这些因子可以衍生出我们常见的风格指数,比如高股息率的红利股指数、国证自有现金流指数等,无论是国外还是国内也好,这两类指数或风格是能够持续赚钱的好指数。国内红利股指数可能做的差些,盈利明显不如国外的。而国证自有现金流指数,挺不错的,年化也有20%左右,这个指数可以向美国的股票指数靠近,持续向上的盈利,具体收益曲线如下:
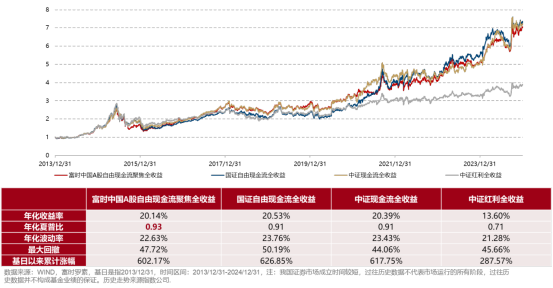
(图表来源:https://finance.eastmoney.com/a/202503073339511416.html)
这就是公司盈利能力驱动股价的投资逻辑威力,只需要简单的因子即可实现量化选股模型。
国证自有现金流指数的具体实现模型如下(仅供参考):
为反映沪深北交易所自由现金流水平较高且稳定性较好的上市公司证券价格变化情况,丰富指数化投资工具,编制国证自由现金流指数。
一、代码与名称
指数名称:国证自由现金流指数
指数简称:自由现金流
英文名称:CNIFreeCashFlowIndex
英文简称:CNIFCF
指数代码:980092
二、基日与基点
指数基日为2012年12月31日,基点为1000点。
三、选样空间
满足下列条件的A股和红筹企业发行的存托凭证:
1. 非ST、*ST证券;
2. 科创板证券、北交所证券上市时间超过1年,其他证
券上市时间超过6个月;
3. 公司最近一年无重大违规、财务报告无重大问题;
4. 公司最近一年经营无异常、无重大亏损;
5. 考察期内证券价格无异常波动。
四、选样方法
首先,剔除最近半年日均成交金额排名后20%的证券,剔除国证行业分类标准下属于金融或房地产行业的证券,剔除近12个季度ROE稳定性排名后10%的证券;
然后,选取近一年自由现金流、企业价值和近三年经营活动现金流均为正的证券,并剔除近一年经营活动现金流占营业利润比例排名后30%的证券;
最后,对剩余证券按照近一年自由现金流率从高到低排序,选取前100只证券构成指数样本。其中,自由现金流率=自由现金流/企业价值
五、指数计算
指数采用派氏加权法,依据下列公式逐日连锁计算:
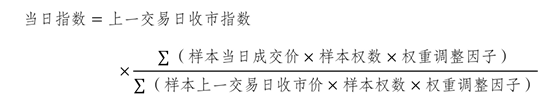
添加图片注释,不超过 140 字(可选)
其中,样本权数调整方法参见指数计算与维护细则,权
重调整因子见“七、样本权重调整”。
六、样本调整
1. 样本定期调整指数样本每季度调整一次,于每年3月、6月、9月和12 月的第二个星期五的下一个交易日实施。
在未入选样本的证券中,按选样指标从高到低排序,选取样本数量5%的证券作为备选样本。
2. 样本临时调整
样本出现终止上市时,将其从指数样本中剔除,选择备选样本名单中排序最靠前的证券补足。样本公司被实施风险警示,发生收购、合并、分拆情形的处理,同国证1000指数。
七、样本权重调整
在指数计算中,设置权重调整因子,根据样本公司自由现金流计算初始权重,同时使单只样本权重在每次定期调整时不超过10%。
权重调整因子每年调整4次,于样本定期调整时实施。在下一个定期调整日之前,权重调整因子一般固定不变。
当出现样本临时调整时,新进样本继承被剔除证券在调整前最后一个交易日的权重,据此计算新进证券的权重调整因子。
经过简单的举例后,是否发现国证自由现金流指数的选股模型很简单?没有那么多的花里胡哨的因子,也没有那些复杂的计算公式,仅仅是通过剔除风险股票后对剩余的股票进行自由现金流率按高到低进行排序,即可选出指数的成分股,再按市值规模进行权重分配。这个漂亮的指数就这样完成了。
受其启发,我也利用了蓝筹股的量化选股投资逻辑做了一系列相关的策略(如图1和2所示),从收益率来看,年化都在20%左右,但是持仓几乎不重叠。这几个策略开发的筛选指标和排序打分指标几乎差不多,通过控制“股票样本空间”和“红利与自由现金流权重高低”即可实现不同类型的蓝筹股量化选股策略,这也从侧边说明,这个简单的选股模型在不同样本空间的适应能力很强,也说明了蓝筹股的投资逻辑是对的。
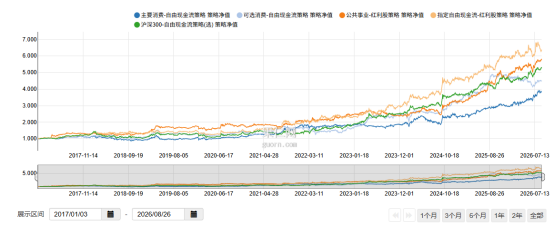
图1:策略收益曲线
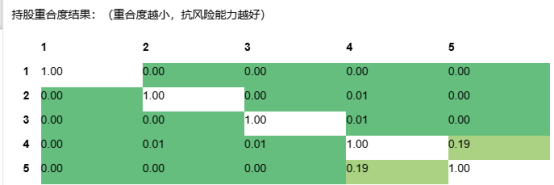
图2:持仓重合度结果
结果就是,经过多月的思考和策略研究,最后发现蓝筹股量化选股策略开发比微盘股的要简单,微盘股还需要调因子和权重,而蓝筹股只需要调样本空间即可(少量数因子权重需要调)。也就是说,蓝筹股量化选股模型更倾向于简单的剔除风险股票后再结合少数几个因子与盈利因子组合一起实现打分模型即可。
参考文献:
