最近因为整体经济环境不好,流动性紧张,A股暴雷的事情很多,像是康美药业,康得新,因为付不了债券利息遭遇重锤。这样的雷踩上一个就受不了,能不能提前防范呢?
我用大V老唐的排雷模型,用果仁网建模,效果还不错。
老唐的思路是,付不了利息现金流出问题的公司,在财务数据上会出现明显的矛盾。一个很常见的矛盾就是,明明账上趴着大额的货币资金和银行理财,还要去付高额利息借款,这就是摆明了有鬼。如果看到大额货币资金对应了大额有息负债,即大存大贷,首先要提起注意。再看它的利息收入和利息支出,如果利息支出远高于利息收入,就更加可疑。
我用果仁网讲这个排雷模型量化。
有息负债一般指经营活动之外的负债,包括短期借款,长期借款,应付债券,一年内到期的非流动负债和其他流动负债。
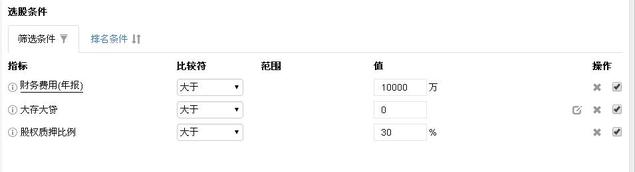
大存大贷定义为:货币资金>有息负债×70%。
因为我们要测试模型是否有效,所以要用annual()函数取年报数据,这样得到的就是用2017年年报数据的计算结果。
另外,因为很多行业就是负债经营,比如银行,房地产,基建等,所以仅仅大存大贷,会误伤很多好企业,所以还要加上第二个指标:股权质押比例。股权质押率高,在全体A股可以排在前20% 的,那么基本可以肯定,大股东缺钱花,在不知道质押的钱去干啥了的情况下,我们还是走为上。
第三个限制条件,利息支出远高于利息收入,也就是财务费用为正,并且额度很大,可以规定大于1亿元。
建模如下:
对全体A股,大存大贷=1,股权质押比例>30%,财务费用>10000万元,
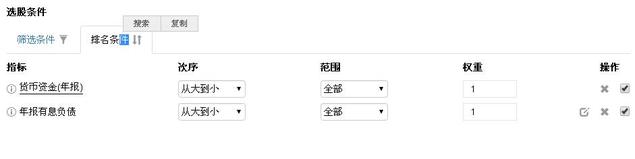
按照货币资金和有息负债从大到小排列,
得到2017年年报显示高危企业有43个,很巧的是,第一个和第三个就是康美药业和康得新。
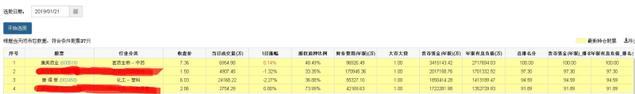
图上涂了2个不是不给大家看,
将以上模型中的数据换成最新季报数据,
